收购案落幕,美高梅短期承压
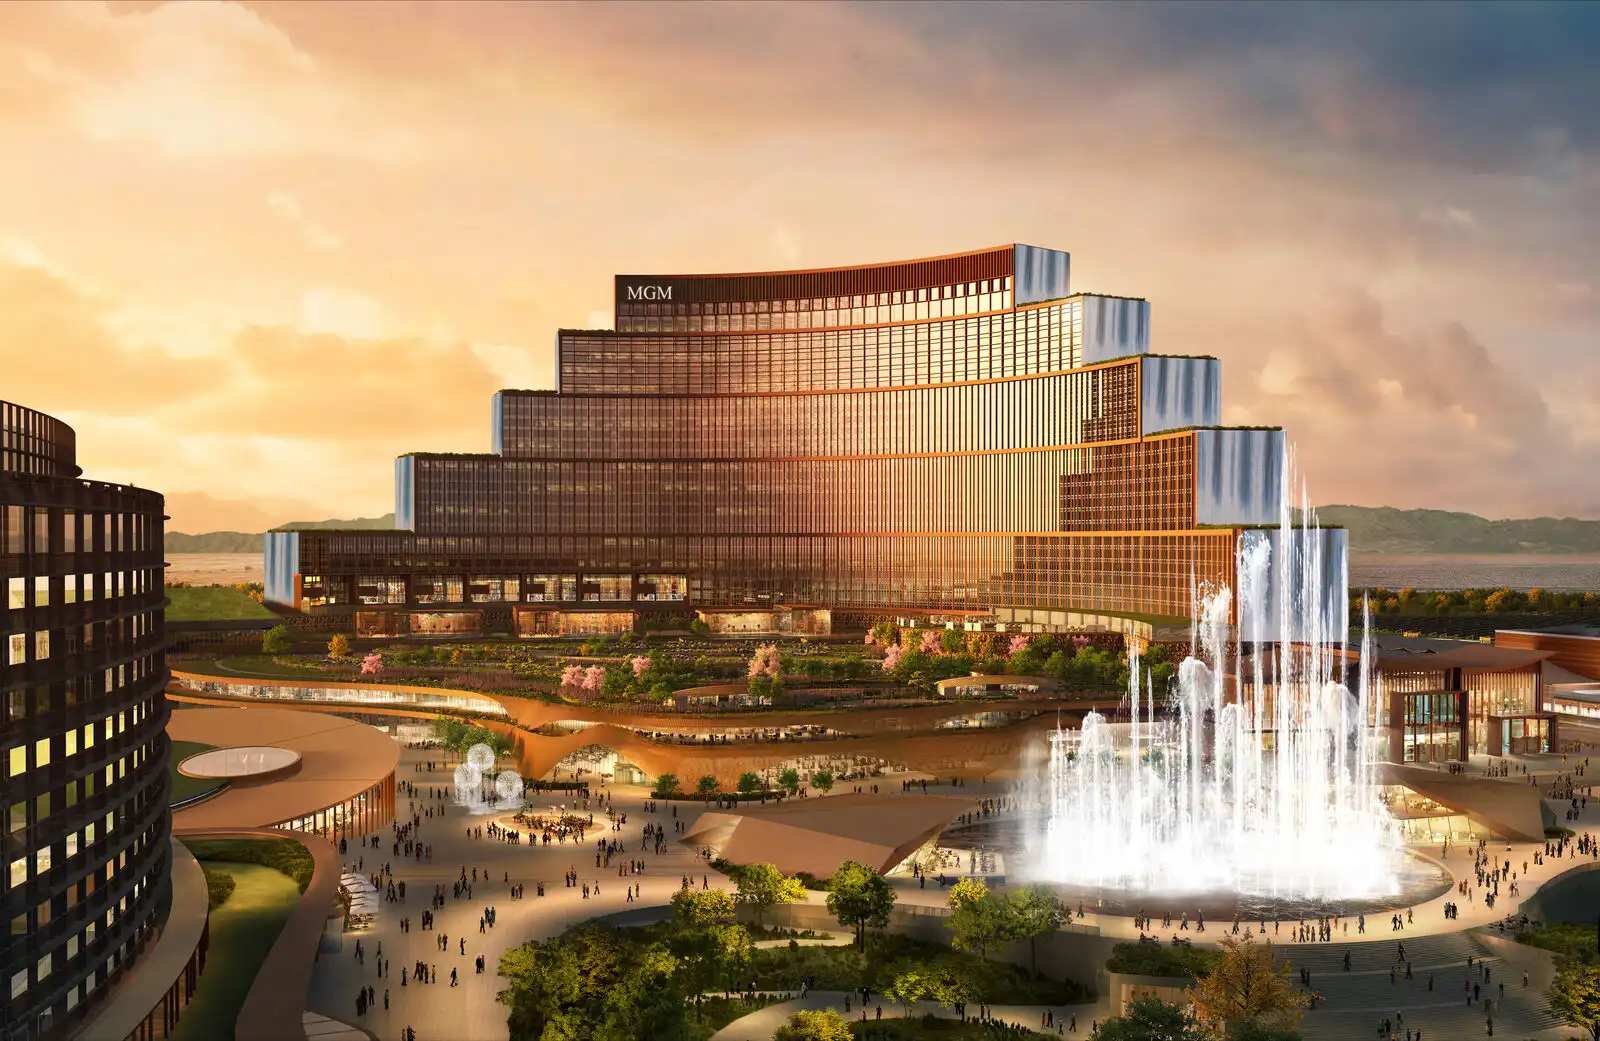
在People Inc.撤回收购要约后,美高梅国际度假村的长期价值,恐被拉斯维加斯和澳门市场的短期疲软所掩盖。Seaport Research在9月24日的一份报告中指出,高级分析师Vitaly Umansky表示,Seaport此前就对这笔收购能否成功持怀疑态度,部分原因在于美高梅对其自身价值的评估过高。他特别提到了集团未来的日本项目,认为其价值“尚未体现在美高梅的交易价格中”。收购案告吹后,美高梅董事会持续强调其国际业务。董事长Paul Salem将美高梅中国和大阪项目未来的机遇,视为集团提升股东价值战略的重要组成部分。
澳门市场前景:增长放缓,利润承压
Seaport下调了美高梅中国2026年下半年及2027年澳门市场的预期,理由是短期增长放缓。对于美高梅中国,该券商预测2026年全年博彩总收入(GGR)增长3.00%,净收入增长2.00%。然而,Seaport预计其物业EBITDA将下降2.90%,相应的利润率将从2025年的28.80%收窄至27.40%。模型还预测企业开支和牌照费将有所增加,这将在扣除这些费用后进一步挤压盈利空间。
细分市场表现差异显著
博彩各细分市场的表现则大相径庭。Seaport预测美高梅中国大众市场GGR今年将增长5.30%,而贵宾(VIP)GGR则将下降22.70%。VIP业务将占总GGR的9.40%,低于2025年的12.50%。预计的VIP业务下滑包括投注量和赌场赢率的双重下降。转码数预计将下降约5.70%,而赢率预计将从3.70%降至3.10%。
同样,大众市场预测中包含了更高的赢率:赌台投注额预计将增长约1.10%,而赢率将从25.50%升至26.60%。因此,更强的GGR增长并不直接等同于投注量的等比例增加。Seaport的季度模型指出,美高梅中国第四季度表现将较为疲软,净收入预计同比下降3.70%,调整后的物业EBITDA将下降9.10%。Umansky写道:“尽管我们坚信美高梅(包括其美国赌场、澳门、日本及BetMGM等业务)拥有长期价值,但拉斯维加斯和澳门的短期疲软将压倒一切。”
未来展望:收购仍有戏?
此次评估是在Barry Diller旗下的People Incorporated撤回其6月1日提出的以每股48.30美元收购其尚未持有的美高梅股份的提议之后进行的。美高梅于9月23日表示,经过数月谈判,公司将保持独立运营。尽管要约被撤回,Seaport预计People Inc.将继续增持美高梅股份,同时美高梅也将恢复其在收购提议宣布后暂停的股票回购计划。Umansky写道:“在我们看来,People Inc.未来仍有可能再次提出收购要约。”目前,People Inc.仍持有美高梅约27.00%的股份。Diller表示,公司对与美高梅国际度假村达成战略交易的可能性“保持开放和兴趣”。